
Assistência médica no exterior: fatores que influenciam o custo da proteção

Por: Marcos Villalba
Viajar para outro país envolve decisões que vão além da escolha do destino e da reserva de hospedagem. A assistência médica merece atenção porque uma consulta, um atendimento de emergência ou uma internação fora do Brasil podem representar despesas elevadas, especialmente em países onde os serviços de saúde possuem custos particulares altos.
Para quem permanece mais tempo no exterior, essa preocupação ganha outra dimensão. Intercâmbios, viagens profissionais, períodos de residência temporária e mudanças internacionais exigem avaliar como será o acesso aos serviços médicos durante a estadia.
O que considerar ao avaliar os custos
O Plano de saúde internacional preço é uma questão que exige observar não apenas o valor da mensalidade, mas também as condições de cobertura e as necessidades de quem pretende contratar. Duas opções com custos semelhantes podem oferecer limites, serviços e regras bastante diferentes.
O primeiro passo é definir a finalidade da proteção. Uma pessoa que passa algumas semanas viajando pode precisar de uma cobertura diferente daquela que pretende morar no exterior por vários meses. A duração da permanência, o país de destino e a frequência de utilização dos serviços influenciam a escolha.
Também é importante diferenciar seguro viagem e seguro ou plano de saúde internacional. Embora possam apresentar coberturas relacionadas à assistência médica, são produtos com finalidades, condições de contratação e formas de utilização distintas. Entender essa diferença evita comparar soluções que não atendem à mesma necessidade.
Fatores que influenciam o valor da contratação
A idade do beneficiário costuma ser um dos fatores considerados na formação do preço. Dependendo da operadora e do produto, as faixas etárias podem alterar o valor da contratação, pois representam diferentes perfis de utilização dos serviços de saúde.
O país ou a região de cobertura também interfere no custo. Locais com despesas médicas elevadas podem exigir limites de cobertura maiores, o que influencia o valor do produto. Algumas opções oferecem atendimento em regiões específicas, enquanto outras contemplam diferentes países ou abrangência mundial.
Outro aspecto é a modalidade de contratação. Planos individuais, familiares e empresariais podem apresentar condições comerciais distintas. O número de beneficiários, as características do contrato e as regras de elegibilidade precisam ser considerados na comparação.
Além disso, a existência de franquias, coparticipações e limites por procedimento pode modificar o custo total. Uma opção com mensalidade menor pode exigir pagamentos adicionais quando o beneficiário utiliza determinados serviços.
Coberturas médicas e limites de atendimento
A cobertura é um dos pontos mais importantes na avaliação de uma proteção internacional. Consultas, exames, internações, cirurgias e atendimentos de emergência podem estar incluídos, mas os limites e as condições variam conforme o contrato.
É recomendável verificar se existe cobertura para hospitalização e quais despesas estão contempladas. Alguns produtos estabelecem limites específicos para determinados procedimentos, enquanto outros trabalham com valores máximos de reembolso ou atendimento.
A assistência de urgência também merece atenção. É importante compreender como funciona o acesso aos hospitais, se existe uma rede credenciada e quais procedimentos devem ser seguidos antes de procurar atendimento.
Outro cuidado envolve serviços que podem não estar incluídos automaticamente. Tratamentos odontológicos, acompanhamento psicológico, medicamentos, maternidade e consultas de rotina podem depender da modalidade contratada ou de coberturas adicionais.
Condições para doenças preexistentes e tratamentos contínuos
Quem já realiza acompanhamento médico precisa analisar as condições relacionadas a doenças preexistentes. Nem todos os produtos oferecem cobertura integral para essas situações, e algumas modalidades podem estabelecer períodos de carência, restrições ou limites específicos.
O mesmo cuidado vale para pessoas que utilizam medicamentos continuamente. É importante verificar se existe cobertura farmacêutica, como funciona o acesso aos medicamentos e quais despesas permanecem sob responsabilidade do beneficiário.
Tratamentos programados também exigem atenção. Um produto voltado principalmente para emergências pode não atender às necessidades de quem pretende realizar consultas periódicas ou dar continuidade a um tratamento durante a permanência no exterior.
Nesses casos, a comparação deve partir das necessidades médicas concretas. Avaliar as condições contratuais antes da contratação ajuda a evitar expectativas incompatíveis com os serviços efetivamente disponíveis.
Rede credenciada ou sistema de reembolso
A forma de utilização dos serviços pode influenciar a experiência do beneficiário e o planejamento financeiro. Em modelos com rede credenciada, o atendimento acontece em estabelecimentos vinculados à operadora, conforme as regras do produto.
Já nos sistemas de reembolso, o beneficiário pode precisar pagar inicialmente pelo atendimento e solicitar posteriormente a devolução dos valores elegíveis. Nesse caso, é essencial conhecer os limites, os documentos exigidos e os prazos para análise.
Também vale verificar se existe atendimento em português ou suporte em outros idiomas. Em uma situação médica no exterior, conseguir orientação clara sobre hospitais, autorizações e procedimentos pode facilitar bastante a utilização da cobertura.
A disponibilidade de canais de atendimento, especialmente em situações de emergência, deve fazer parte da avaliação. Não basta considerar o preço se o acesso aos serviços for complicado no momento em que o beneficiário precisar de assistência.
Como comparar propostas sem considerar apenas a mensalidade
Uma comparação eficiente começa pela análise de produtos com abrangência e finalidade semelhantes. Colocar lado a lado uma cobertura emergencial e uma solução voltada ao acompanhamento médico contínuo pode gerar conclusões equivocadas.
O ideal é organizar os principais critérios: região atendida, despesas médicas cobertas, limites de utilização, franquias, coparticipações, carências e exclusões. Essa análise permite identificar o que está efetivamente incluído em cada proposta.
Também é importante solicitar informações sobre reajustes e duração do contrato. Dependendo da modalidade, as condições de renovação e atualização dos valores podem influenciar o planejamento financeiro ao longo do tempo.
Antes de fechar a contratação, leia as condições gerais e confirme se as informações apresentadas na proposta correspondem ao contrato. Dúvidas sobre exclusões, reembolsos e elegibilidade devem ser esclarecidas previamente.
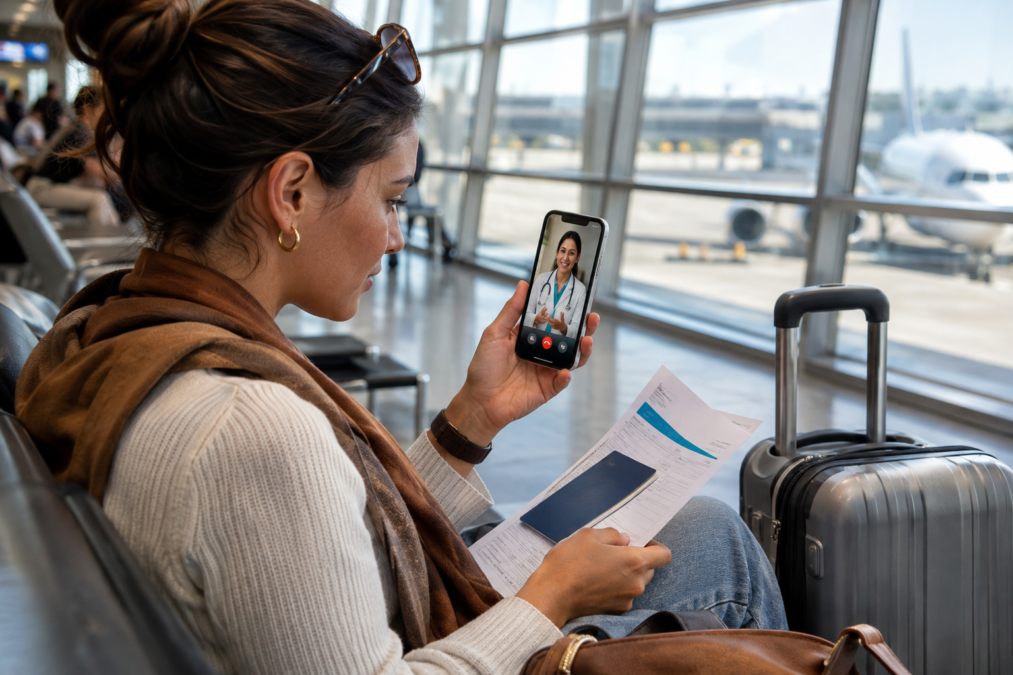
Planejamento para uma permanência mais tranquila
A escolha de uma proteção médica internacional precisa acompanhar o destino, o tempo de permanência e o perfil de utilização esperado. Uma cobertura adequada não é necessariamente a mais cara, mas aquela que oferece condições compatíveis com as necessidades do beneficiário.
Avaliar limites, serviços, rede de atendimento e regras contratuais torna a comparação mais segura. Dessa forma, o custo deixa de ser analisado isoladamente e passa a fazer parte de uma decisão mais completa.
Com planejamento e informações claras, é possível escolher uma solução que equilibre orçamento e acesso à assistência médica, reduzindo incertezas durante a experiência no exterior.
EM DESTAQUE
 Assistência médica no exterior: fatores que influenciam o custo da proteção
 Montar o primeiro aquário: cuidados essenciais para começar corretamente
 Rastreamento de campanhas: como organizar links e medir resultados de marketing
 Comunicação profissional: habilidades para transmitir ideias com clareza e confiança
Marcos Villalba
Conteúdo Relacionado
Assistência médica no exterior: fatores que influenciam o custo da proteção
10/11/2026
Climatério: as mudanças emocionais de que quase ninguém fala
08/11/2026
Eflúvio telógeno após Mounjaro: por que o cabelo cai depois de emagrecer
06/11/2026
Alopecia areata: o que é, quais são os sinais e quando procurar um médico
06/11/2026
Cuidados capilares: o que ajuda o cabelo no dia a dia e quando procurar um médico
06/11/2026
Transplante capilar: para quem é indicado e como funciona a cirurgia FUE
06/11/2026
Saúde masculina depois dos 40: cuidados para preservar disposição e bem-estar
04/11/2026
Como Escolher uma Bicicleta Ergométrica para Apartamento Pequeno: Espaço, Conforto e Praticidade
03/11/2026
Seguro Saúde Internacional: por que empresários e famílias estão ampliando suas opções de atendimento médico?
02/11/2026
Como contratar um plano de saúde pelo MEI e escolher a cobertura adequada
29/10/2026